
La tassazione di un servizio dipende dallo stato in cui operi e dal luogo in cui il cliente lo riceve: non esiste una regola federale uniforme da applicare a ogni voce del menu o del listino. Il primo passo è consultare la matrice del Department of Revenue del tuo stato e annotare la categoria fiscale corretta per ogni servizio venduto. Il terzo è fissare una revisione trimestrale delle categorie fiscali, perché le regole cambiano più spesso di quanto si pensi.
In breve:
- La tassazione dei servizi varia significativamente da stato a stato, sia in aliquota che in categorie imponibili, richiedendo una verifica costante e aggiornata.
- È fondamentale configurare nel POS i tax codes corretti per ogni categoria di servizio, includendo delivery, asporto e dine-in, per rispettare le norme locali e evitare sanzioni.
- Le categorie di servizi più frequentemente soggette a tassazione includono utenze, alloggio, ingressi, riparazioni, servizi di cura personale e servizi digitali o online.
- La scelta del regolare sourcing e la registrazione dell’indirizzo di consegna sono essenziali per determinare la giurisdizione fiscale di ogni transazione.
- La revisione trimestrale delle regole fiscali e la documentazione accurata sono strumenti chiave per garantire la conformità e ridurre i rischi in caso di controlli fiscali.
Indice
- Panoramica stato per stato: come cambia la tassazione dei servizi
- Quali servizi risultano più spesso tassabili (e le eccezioni da conoscere)
- Come impostare tax types e gruppi fiscali nel POS
- Le regole di sourcing SSUTA e cosa deve registrare il POS
- Checklist operativa per la conformità: ogni giorno, ogni mese, in caso di audit
- Un caso pratico: configurare il tipo di tassazione del servizio in RistoManager
- Collegare il POS a tax engine e software contabili senza perdere il controllo
- Semplicità operativa e conformità fiscale non sono in conflitto
- Come RistoManager supporta la gestione dei tipi di tassazione e la reportistica
- Fonti
- Domande frequenti
Panoramica stato per stato: come cambia la tassazione dei servizi
Non tutti gli stati trattano i servizi allo stesso modo, e la differenza non è solo di aliquota: cambia cosa viene considerato tassabile. Alcuni stati applicano la sales tax a una gamma ampia di servizi, altri la limitano a poche categorie specifiche, altri ancora non hanno affatto una sales tax statale.
La Federation of Tax Administrators ha condotto una survey sulla tassazione dei servizi che ha coperto molte tipologie di servizio con risposte da numerosi stati, mostrando quanto varino le scelte legislative da territorio a territorio. Il dato più utile per chi gestisce un locale non è la singola aliquota, ma la constatazione che non esiste una categoria fiscale “servizio” universale: la classificazione dipende dalla descrizione concreta della transazione e dalle eccezioni previste in ciascuno stato.
Per orientarsi rapidamente, è utile raggruppare gli stati in tre fasce:
- Stati con tassazione ampia dei servizi, dove anche attività come riparazioni, manutenzione e alcuni servizi personali rientrano nella base imponibile.
- Stati con tassazione limitata, che colpiscono solo categorie specifiche come utilities, lodging o admission agli spettacoli.
- Stati senza sales tax statale, tra cui Alaska, Delaware, Montana, New Hampshire e Oregon, dove restano comunque possibili imposte locali o settoriali.
Questa suddivisione non sostituisce la verifica diretta. Le Department of Revenue statali pubblicano matrici e pagine di riferimento aggiornate, come quella dell’Alabama Department of Revenue, che indicano aliquote e categorie tassabili per quel territorio. Lo stesso tipo di pagina esiste per la maggior parte degli stati, spesso sotto la voce “sales and use tax” o “tax rates by category”.
Un ristorante o un bar che opera in un solo stato ha un compito relativamente semplice: identificare la pagina ufficiale del proprio DOR, leggere le categorie rilevanti per la ristorazione (pasti, bevande, eventuali servizi di catering o noleggio sale) e trascriverle nel POS come tax codes separati. Chi gestisce più sedi in stati diversi, o offre delivery oltre i confini statali, deve invece ripetere questa verifica per ciascun territorio, perché la stessa voce di menu può essere tassata in modo diverso a seconda di dove viene consegnata o consumata.
Quali servizi risultano più spesso tassabili (e le eccezioni da conoscere)
Alcune categorie di servizio tornano con costanza nelle liste di imponibilità statale, anche se la singola regola varia. Conoscerle aiuta a capire dove concentrare l’attenzione quando si configura un nuovo tax code.
- Utenze e utilities, spesso tassate con aliquote specifiche diverse da quella generale.
- Lodging e alloggio temporaneo, quasi sempre soggetti a imposta anche quando altri servizi non lo sono.
- Admission e amusement, cioè biglietti di ingresso a spettacoli, eventi o intrattenimento.
- Riparazione e manutenzione di beni, spesso tassabile quando riguarda un bene materiale.
- Cura della persona, come alcuni servizi estetici o di benessere.
- Servizi alle imprese, con regole molto eterogenee tra stato e stato.
- Servizi informatici e online, dove la distinzione tecnica conta più che altrove.
Su quest’ultimo punto vale la pena un chiarimento, perché è la fonte di errore più comune per chi vende anche abbonamenti digitali, licenze software o accesso a piattaforme online insieme al servizio principale. Le regole distinguono tra “specified digital products” (prodotti digitali specifici come musica, film o ebook), “prewritten software” (software pacchettizzato, spesso tassato come un bene) e servizi informatici propriamente detti. Il Texas Comptroller considera imponibili specifici servizi di data processing, un esempio concreto di come uno stato possa trattare l’elaborazione dati come servizio tassabile anche quando non produce un bene fisico. Un ristorante che vende, per dire, accesso a un portale di prenotazioni o a un servizio di loyalty digitale dovrebbe verificare se quella componente rientra in questa casistica nel proprio stato.
Due situazioni pratiche meritano attenzione particolare. La prima è la bundled transaction, cioè quando un servizio tassabile viene venduto insieme a uno esente in un unico prezzo: molti stati richiedono di scorporare le componenti o, se non è possibile, tassano l’intero importo. La seconda è la distinzione tra manutenzione obbligatoria e opzionale: un contratto di manutenzione incluso automaticamente nella vendita di un’attrezzatura può essere trattato diversamente da un servizio di manutenzione acquistato separatamente e su base volontaria.
Come impostare tax types e gruppi fiscali nel POS
Una volta chiarite le regole del proprio stato, il passo successivo è tradurle in impostazioni concrete del sistema di cassa. La maggior parte dei POS moderni distingue tra tax types diversi: un’imposta primaria applicata di default, imposte secondarie per categorie specifiche, tabelle con breakpoints (soglie di prezzo che cambiano l’aliquota) e flag di esenzione per voci non tassabili. La documentazione tecnica dei principali sistemi POS del settore descrive la possibilità di creare più tax types e regole condizionali, ad esempio una bevanda tassata diversamente se venduta da sola o inclusa in un menu fisso.
Per mappare correttamente le voci, segui questi passaggi:
- Elenca tutte le categorie di vendita del locale (pasti dine-in, asporto, delivery, bevande, eventuali servizi accessori come catering o noleggio sale).
- Verifica per ciascuna categoria la regola fiscale del tuo stato, annotando l’aliquota e le eventuali eccezioni.
- Crea nel POS un tax code distinto per ogni combinazione categoria più aliquota, evitando di riutilizzare lo stesso codice per servizi con sourcing diverso.
- Collega ogni voce di menu o variante al tax code corretto, controllando in particolare i bundle (menu fissi, combo) che potrebbero richiedere scorporo.
- Testa il sistema con transazioni di prova per ogni categoria, verificando che lo scontrino mostri l’imposta attesa.
Gli errori più frequenti in questa fase sono tre. Il primo è applicare la sales tax alla mancia, quando l’auto-gratuity dovrebbe generalmente essere trattata come una voce separata e non tassabile allo stesso modo del conto. Il secondo è usare un solo tax code per voci che in realtà hanno regole di sourcing diverse, per esempio trattando delivery e dine-in come identici quando la consegna può ricadere in una giurisdizione fiscale differente. Il terzo è non tracciare l’indirizzo di consegna per gli ordini delivery, un dato che diventa indispensabile quando il locale opera vicino al confine tra due contee o stati con aliquote diverse.
Un consiglio: prima di lanciare una nuova categoria di servizio (per esempio un nuovo abbonamento o un servizio di catering), crea il tax code nel POS e verifica la regola fiscale per iscritto, prima ancora di mettere la voce in vendita.
Le regole di sourcing SSUTA e cosa deve registrare il POS
Capire dove si considera “ricevuto” un servizio è spesso più importante di conoscere l’aliquota stessa, perché determina quale giurisdizione fiscale si applica. La Streamlined Sales Tax Agreement stabilisce un regime di sourcing per i servizi attraverso le regole 309 e 311: se il servizio è ricevuto presso la sede del venditore, si fonte a quel luogo; se è ricevuto in un altro luogo noto al venditore, si fonte a quel luogo; se il luogo non è conosciuto, si applicano regole fallback basate su altri indirizzi disponibili, come quello di fatturazione.
La stessa SSUTA definisce il concetto di “receipt”, cioè il primo utilizzo del servizio, un principio che incide direttamente su dove si considera avvenuta la vendita per finalità di imposta. Per un ristorante questo si traduce in scelte operative precise su cosa registrare nel POS:
- l’indirizzo di utilizzo o consumo del servizio, essenziale per delivery e catering fuori sede;
- l’indirizzo di fatturazione o quello associato alla carta di pagamento, utile come dato di fallback quando il luogo di utilizzo non è noto;
- il luogo fisico di erogazione, nel caso di servizi forniti onsite come eventi privati o catering in location esterne.
Vale la pena notare che la voce POS spesso chiamata “service type tax” è una configurazione operativa interna, che mappa categorie come dine-in, takeout, delivery o bar tab a regole fiscali. Questa mappatura va verificata stato per stato: la classificazione fiscale non dipende dal nome dato alla voce nel menu, ma dalla sostanza della transazione e dal luogo in cui il cliente la riceve.
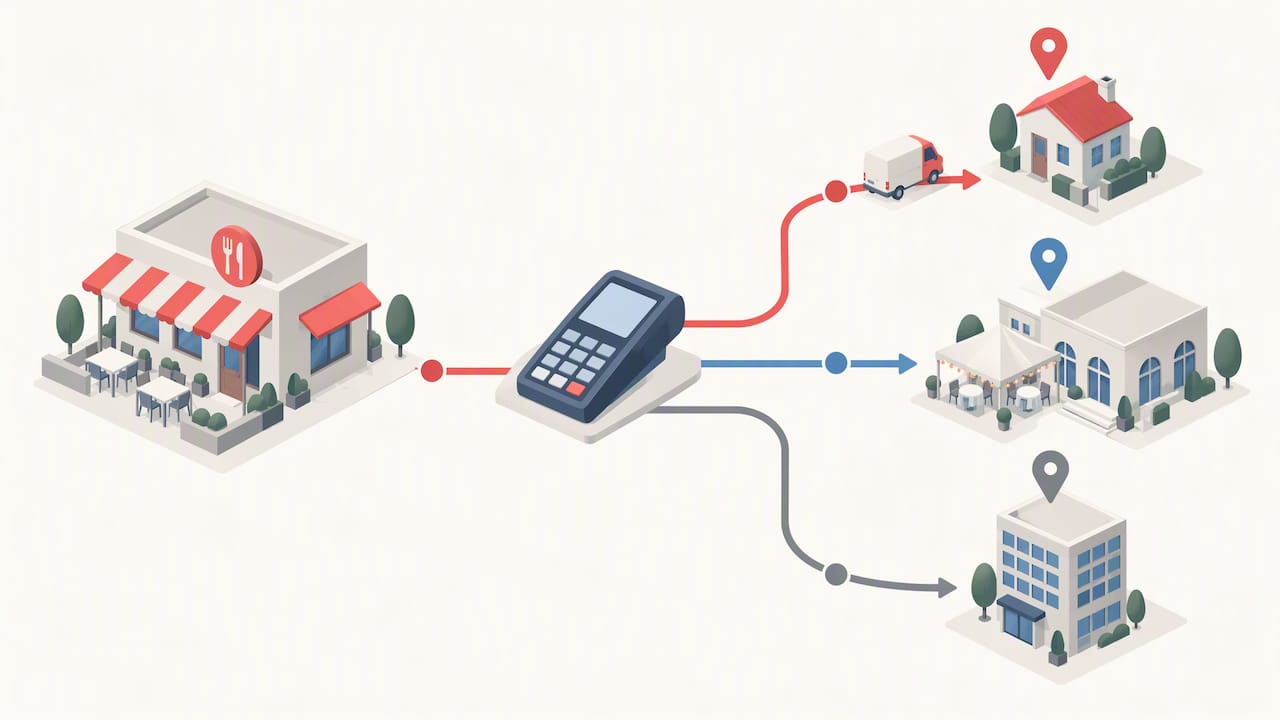
Tre esempi applicati chiariscono il principio. Un ordine delivery va sourced all’indirizzo di consegna, non alla sede del ristorante, quindi il POS deve registrare quell’indirizzo per ogni consegna. Un servizio onsite, come un catering per un evento, va sourced al luogo dell’evento. Un abbonamento SaaS con accesso remoto, se il locale ne vende uno proprio (per esempio un servizio di prenotazione a pagamento per i clienti), segue regole di sourcing specifiche per i servizi informatici, che possono richiedere l’indirizzo di fatturazione quando quello di utilizzo non è disponibile.
Checklist operativa per la conformità: ogni giorno, ogni mese, in caso di audit
Una routine chiara riduce il rischio di errori fiscali più di qualsiasi software da sola. Vale la pena strutturarla su tre livelli temporali.
Per le attività immediate, da completare prima di iniziare a vendere una nuova categoria di servizio:
- Registrati presso il Department of Revenue del tuo stato per ogni nuova categoria di attività che lo richieda.
- Aggiorna i tax codes nel POS non appena la classificazione fiscale è confermata.
- Documenta per scritto la motivazione della classificazione scelta, citando la pagina del DOR o la regola SSUTA di riferimento.
Per le verifiche mensili, utili a intercettare errori prima che si accumulino:
- Esporta il report delle vendite per tax code e controlla che le aliquote applicate corrispondano a quelle previste.
- Riconcilia gli importi versati con quelli dichiarati, individuando eventuali discrepanze tra categorie.
- Controlla a campione le transazioni bundle, verificando che lo scorporo tra componenti tassabili ed esenti sia stato applicato correttamente.
Per la preparazione a un eventuale controllo fiscale, la pratica più efficace è mantenere quello che gli operatori più esperti chiamano una “motivation log”, cioè un registro delle motivazioni (reason code) associato a ogni classificazione fiscale, conservato insieme alla voce nel POS. Questo registro, insieme ai log di sourcing esportati dal sistema, permette di spiegare rapidamente perché una determinata voce è stata tassata in un certo modo, riducendo il tempo e il rischio di un audit.
Un consiglio: conserva sempre la pagina del DOR o il documento di riferimento usato per classificare una voce, con data di consultazione: le regole cambiano, e poter dimostrare quale fosse la norma al momento della decisione è spesso decisivo in caso di controllo.
Per chi gestisce anche l’invio telematico dei corrispettivi, la coerenza tra i dati fiscali trasmessi e quelli registrati nel POS è un ulteriore livello di controllo da non sottovalutare, come approfondito nella guida su invio telematico dei corrispettivi.
Un caso pratico: configurare il tipo di tassazione del servizio in RistoManager
Per capire come questi principi si traducono in pratica, è utile guardare a un caso concreto di configurazione in un gestionale come RistoManager, pensato per ristoranti, pizzerie, pub, bar e gelaterie.
- La mappatura grafica della sala permette di distinguere dine-in, asporto e delivery come categorie separate, ciascuna collegabile a un tax code diverso.
- La gestione di cassa consente di assegnare aliquote distinte a voci di menu, bundle e variant, evitando di tassare l’intero combo con un’unica regola quando le componenti avrebbero trattamenti diversi.
- La raccolta dei dati per asporto e delivery include l’indirizzo di consegna, un elemento necessario per il sourcing dei servizi quando la consegna avviene in giurisdizioni diverse da quella del locale.
- La gestione dei conti separati e della divisione pagamenti facilita l’applicazione corretta dell’auto-gratuity come voce distinta dal totale tassabile.
- La reportistica di vendita permette di esportare i dati per categoria, un punto di partenza utile per le verifiche mensili e per la documentazione richiesta in un audit.
Il flusso pratico per configurare le categorie fiscali segue la stessa logica descritta nella checklist generale: si creano i tax codes per dine-in, takeout e delivery secondo le indicazioni presenti nella guida al software gestione centro sportivo, si collegano alle voci di menu corrispondenti e si verifica che l’auto-gratuity resti esclusa dal calcolo dell’imposta dove previsto. Per chi vuole approfondire la differenza concettuale tra un gestionale e un POS puro nella gestione di queste categorie, la guida su differenza tra gestionale e POS offre un quadro introduttivo utile.
Per la parte di verifica, i report di vendita per categoria e i log delle transazioni con indirizzo di consegna sono gli elementi da conservare e, se richiesto, esportare in caso di controllo da parte del Department of Revenue.
Collegare il POS a tax engine e software contabili senza perdere il controllo
Molti ristoratori arrivano a un punto in cui il solo POS non basta: serve collegarlo a un motore di calcolo fiscale esterno o a un software di contabilità. Le integrazioni più comuni rientrano in tre tipi: calcolo dell’imposta in tempo reale al momento della vendita, sincronizzazione periodica dei report verso il sistema contabile e export dei dati per la dichiarazione fiscale.
Prima di attivare una di queste integrazioni, conviene controllare alcuni punti:
- che il mapping dei tax codes del POS corrisponda esattamente alle categorie usate dal motore di calcolo esterno, senza sovrapposizioni o buchi;
- che il sistema mantenga un log delle modifiche alle regole fiscali, utile per ricostruire quale aliquota fosse attiva in un dato periodo;
- che gli aggiornamenti normativi statali vengano recepiti dal fornitore dell’integrazione in tempi ragionevoli, e non solo su richiesta.
Fatto questo lavoro preliminare, i benefici pratici sono concreti: meno errori di calcolo manuale, audit più rapidi perché i dati sono già strutturati per categoria, e una riconciliazione mensile che richiede molto meno tempo rispetto a un confronto manuale tra scontrini e dichiarazioni. Chi gestisce più sedi, in particolare, trae il massimo vantaggio da un’integrazione solida, perché evita di dover aggiornare manualmente le stesse regole su più sistemi POS in parallelo.
Semplicità operativa e conformità fiscale non sono in conflitto
La tentazione più comune, quando si gestisce un locale, è trattare la tassazione dei servizi come un dettaglio tecnico da risolvere una volta e poi ignorare. È un errore che costa caro, perché le regole cambiano e perché la complessità non sta nell’aliquota, ma nella motivazione dietro ogni classificazione.
Il consiglio più pratico resta standardizzare i codici fiscali su tutte le sedi e formare il personale a riconoscere quando una nuova voce di menu richiede una verifica, invece di assegnarle automaticamente lo stesso tax code di una voce simile. Documentare la logica dietro ogni classificazione, con la fonte consultata, vale più di qualsiasi software: è quella documentazione, non l’aliquota in sé, a proteggere l’attività in un controllo fiscale.
Programmare revisioni trimestrali non è burocrazia superflua. È il modo più semplice per evitare che un cambiamento normativo passi inosservato per mesi, accumulando un’esposizione fiscale che poteva essere evitata con una verifica di dieci minuti.
— Stefano
Come RistoManager supporta la gestione dei tipi di tassazione e la reportistica
Configurare correttamente i tax codes richiede tempo, e sbagliarli costa di più del tempo risparmiato saltando la verifica. Il gestionale include funzionalità di mappatura menu, cassa e reportistica senza moduli extra o costi nascosti, con licenza annuale e supporto tecnico disponibile.
Nel concreto, il gestionale ti permette di:
- mappare ogni voce di menu, variante e bundle su categorie di vendita distinte, utili per assegnare tax codes diversi a dine-in, takeout e delivery;
- generare report di vendita per categoria, pronti da esportare per le verifiche mensili o in caso di audit;
- gestire i conti separati e la divisione dei pagamenti, tenendo l’auto-gratuity distinta dal totale tassabile;
- salvare gli indirizzi di consegna per gli ordini asporto e delivery, un dato necessario per il sourcing dei servizi quando la consegna attraversa giurisdizioni diverse.
RistoManager funziona anche in modalità locale, per restare operativo senza connessione internet, con sincronizzazione cloud per controllare l’andamento del locale da remoto. È disponibile una prova gratuita per testare la configurazione dei tax codes sul proprio menu prima di decidere.
La responsabilità finale di verificare quale regola fiscale si applichi a ciascun servizio resta comunque del titolare dell’attività e del Department of Revenue del proprio stato: il gestionale organizza e documenta le scelte, ma non le sostituisce. Chi vuole iniziare può consultare i piani RistoManager Standard, Professional e Chiavi in Mano e scegliere la configurazione più adatta al proprio locale.
Fonti
- Streamlined Sales Tax Agreement — Rules 309–311 (sourcing)
- Sales Taxation of Services - Federation of Tax Administrators
- Data Processing Services are Taxable - Texas Comptroller
Domande frequenti
Cosa significa service type tax in un sistema POS?
Indica la configurazione con cui il POS collega una categoria di vendita, come dine-in, takeout o delivery, a una regola fiscale specifica. La classificazione corretta dipende dalle norme del proprio stato e dal luogo in cui il cliente riceve il servizio, secondo i principi di sourcing descritti dalla SSUTA.
Quale POS è più adatto a un’attività di ristorazione con più categorie di servizio?
Un POS adatto deve permettere di creare tax codes distinti per ogni categoria di vendita e di registrare l’indirizzo di consegna per gli ordini delivery. RistoManager offre questa mappatura insieme a gestione cassa, magazzino e reportistica in un’unica piattaforma, con piani Standard, Professional e Chiavi in Mano disponibili su richiesta di prezzo.
Quali servizi sono generalmente soggetti a tassazione negli Stati Uniti?
Le categorie più ricorrenti includono utenze, alloggio, ingressi a spettacoli, riparazione e manutenzione di beni, alcuni servizi di cura della persona e determinati servizi informatici come il data processing. La Federation of Tax Administrators segnala che la tassazione varia molto da stato a stato, quindi la verifica va sempre fatta sulla pagina del proprio Department of Revenue.
Chi deve occuparsi di versare la tassa sui servizi venduti?
È il venditore, cioè l’attività che eroga il servizio, a dover registrarsi presso il Department of Revenue del proprio stato e versare l’imposta raccolta dai clienti. La responsabilità di classificare correttamente ogni voce e di configurare il POS di conseguenza resta del titolare dell’attività.
Commenti
Nessun commento ancora. Sii il primo a commentare!
Lascia un Commento